¿De qué trata?
El 14 de octubre la SUNAT ha publicado, por Resolución de Superintendencia N.° 000199-2026/SUNAT, un proyecto que propone modificar los anexos II, III y IV de la Resolución N.° 014-2018/SUNAT, aplicables a la Declaración Jurada Informativa Reporte Local (Formulario Virtual N.° 3560). Su objetivo es incorporar información sobre la utilización de «otros métodos» de valoración en precios de transferencia.
El proyecto responde a los cambios introducidos por el Decreto Legislativo N.° 1663 y el Decreto Supremo N.° 302-2025-EF, y se encuentra en etapa de recepción de comentarios de las personas comprendidas en sus alcances y del público en general, por un plazo de 15 días calendario, por lo tanto, el proyecto aún no constituye una modificación definitiva.
¿Qué es lo nuevo?
El foco está en las operaciones para las que los seis métodos de precios de transferencia previstos en el artículo 32-A de la Ley del Impuesto a la Renta no resultan aplicables. Entre los métodos alternativos contemplados figuran el flujo de caja descontado, los múltiplos, el valor de participación patrimonial, la tasación y el método de ganancias excedentes de múltiples períodos (MPEE).
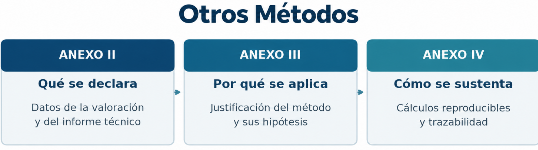
Anexo II | Más información en el formulario
Se incorporarían campos sobre el método utilizado, las fechas del informe y la valoración, las normas aplicadas (IVS, RICS u otras), el enfoque de valoración, las tasas de descuento, los años proyectados y la identificación de los responsables, según corresponda.
Anexo III | Justificación técnica reforzada
Se exigiría explicar por qué los métodos tradicionales no son aplicables y sustentar que el método elegido refleja mejor la realidad económica de la operación, incluyendo hipótesis, parámetros clave y coherencia con el principio de plena competencia.
Anexo IV | Trazabilidad y reproducción de los cálculos
La documentación de respaldo deberá permitir verificar y reproducir la valoración: datos de entrada, bases de valor, fórmulas y resultados vinculados. Dependiendo del método, comprendería estados financieros auditados, cronogramas de deuda y análisis de sensibilidad.
¿Por qué las empresas deben prepararse?
El cambio no se limita a llenar nuevos campos. Las empresas que hayan utilizado métodos alternativos —por ejemplo, en transferencias de acciones, negocios o intangibles— deberían revisar si la documentación existente permite defender tanto la elección de la metodología como el valor determinado:
- Método apropiado. Acreditar por qué no resultan aplicables los seis métodos tradicionales y justificar el enfoque seleccionado.
- Información verificable. Documentar fuentes, supuestos, tasas, proyecciones y sensibilidades, manteniendo modelos financieros reproducibles.
Reporte Local 2025: una ventana para anticiparse
La presentación del Reporte Local correspondiente a 2025 fue prorrogada hasta los vencimientos del período tributario octubre de 2026, conforme a la Resolución de Superintendencia N.° 000113-2026/SUNAT. Desde BaseFirma Perú consideramos este plazo como una oportunidad para identificar operaciones que requieran «otros métodos», detectar brechas de sustento y alinear el informe técnico con los datos que podrían solicitarse en el Formulario Virtual N.° 3560. Además, recomendamos revisar anticipadamente las operaciones valoradas mediante métodos alternativos, validar la consistencia de los modelos financieros y asegurar la trazabilidad de la evidencia. Esta preparación facilitará el cumplimiento y fortalecerá la posición del contribuyente frente a eventuales fiscalizaciones de SUNAT.
Para más información:
Bruno Rojas – bruno.rojas@basefirma.com
Yasser Zola – Yasser.zola@basefirma.com